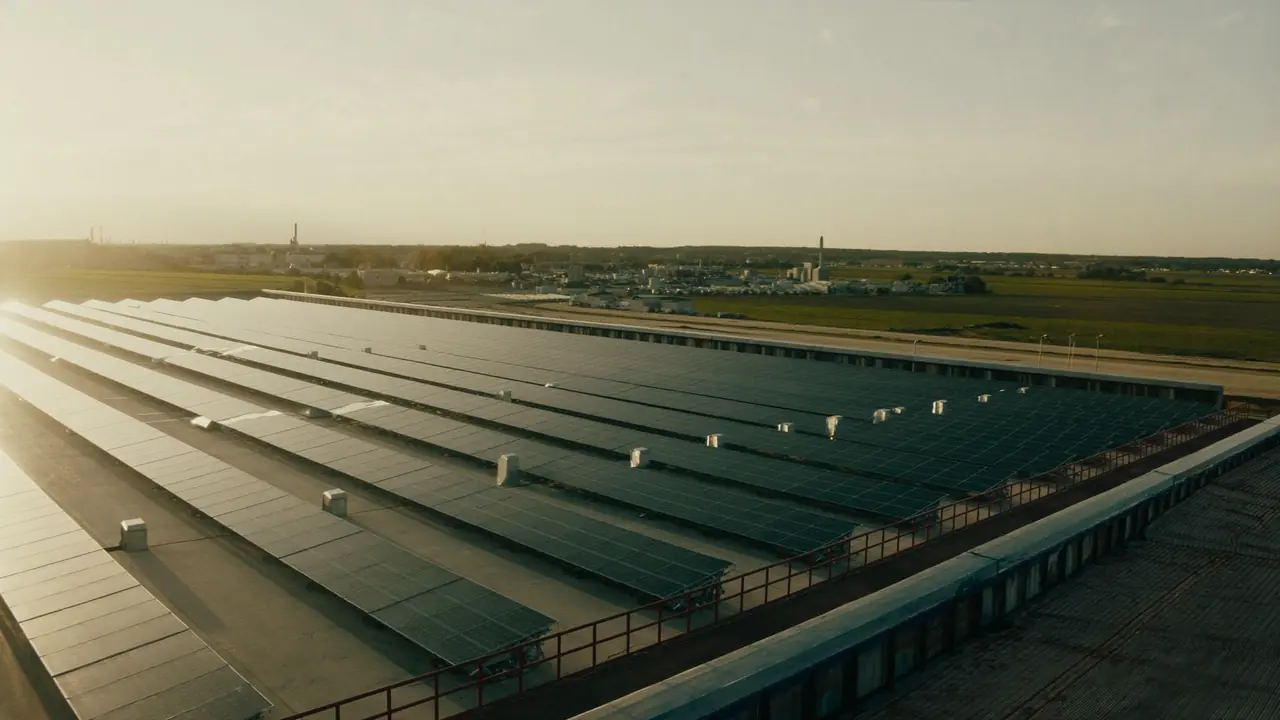
Zweimal melken, einmal ernten. Und die Kühlung läuft immer.
Landwirtschaftliche Betriebe haben ein Lastprofil, das kein anderes Gewerbe kennt: zwei tägliche Spitzen rund ums Melken, eine Dauerlast aus Kühlung und Lüftung und dazu Wochen im Jahr, in denen Trocknung oder Bewässerung alles überlagern. Wir legen die Anlage entlang dieser Kurve aus — und sagen vorher, was das Stalldach hergibt.
Zwei Tagesspitzen, eine Dauerlast, mehrere Saisonwochen
In einem Milchviehbetrieb entsteht der Verbrauch nicht gleichmäßig. Vakuumpumpe und Reinigung laufen morgens und abends in kurzen, kräftigen Blöcken, die Milchkühlung setzt unmittelbar danach ein, die Stalllüftung folgt der Außentemperatur. Im Ackerbau ist es umgekehrt: Dort passiert monatelang wenig, und dann arbeitet die Getreidetrocknung wochenlang durch.
Diese Vielfalt ist der Grund, warum wir für Hofstellen keine Pauschalgrößen anbieten. Die folgende Einordnung stammt aus unseren Projekten und dient dem Priorisieren, nicht der Berechnung.
| Verbraucher | Wann er läuft | Deckung und Hinweis |
|---|---|---|
| Melkanlage mit Vakuumpumpe und Reinigung | zweimal täglich, früh und am späten Nachmittag | morgens im Sommer teilweise, abends je nach Melkzeit noch gut |
| Milchkühlung und Plattenvorkühler | direkt nach jedem Melken, danach Nachkühlung | der zuverlässigste solare Abnehmer auf dem Hof |
| Stalllüftung und Ventilatoren | steigt mit der Außentemperatur, Spitze im Hochsommer | höchste Deckungsgleichheit — Bedarf und Ertrag steigen gemeinsam |
| Futtermisch- und Fütterungstechnik | mehrmals täglich in kurzen Blöcken | oft um eine Stunde verschiebbar, ohne den Ablauf zu stören |
| Getreidetrocknung und Lagerbelüftung | wenige Wochen nach der Ernte, dann nahezu durchgehend | fällt genau in die ertragsstärkste Zeit des Jahres |
| Bewässerungspumpen | in Trockenphasen, überwiegend tagsüber | sehr gute Deckung, dafür stark schwankend zwischen den Jahren |
| Ferkelnester, Geflügelaufzucht, Frostschutz | Winterhalbjahr | bleibt weitgehend Netzbezug, auch bei großem Dach |
Was auf einem Stalldach zuerst geprüft wird
Drei Dinge entscheiden, ob aus einem Wirtschaftsgebäude ein Anlagenstandort wird. Das erste ist die Eindeckung. Wellplatten aus Faserzement, die vor dem 31. Oktober 1993 verbaut wurden, stehen unter Asbestverdacht — die novellierte Gefahrstoffverordnung, seit dem 5. Dezember 2024 in Kraft, nennt genau diesen Stichtag. Der Veranlasser von Bauarbeiten muss dem ausführenden Unternehmen nach § 5a GefStoffV alle ihm vorliegenden Angaben zu Baujahr und Bausubstanz bereitstellen; bleibt die Lage unklar, ist eine technische Erkundung Sache des ausführenden Unternehmens. Bestätigt sich der Verdacht, ist eine Montage auf dieser Fläche praktisch ausgeschlossen — dann ist die Dachsanierung der erste Bauabschnitt, nicht die Photovoltaik.
Das zweite ist die Statik. Ställe und Bergehallen sind oft mit knappen Reserven gerechnet, und Anbauten aus mehreren Jahrzehnten machen die Unterlagen unübersichtlich. Das dritte ist die Stallluft: Ammoniak und Staub greifen Metall an. Über Tierbereichen gehören deshalb Unterkonstruktion, Befestigungsmittel und Modulrahmen korrosionsgerecht gewählt — und die Wechselrichter gehören nicht in den Stall, sondern in einen sauberen, belüfteten Raum.
Der Tierschutz gehört in die Bauplanung. Abschaltungen für die Montage treffen Lüftung und Melkbetrieb. Wir stimmen sie mit dem Stallablauf ab und halten für Ställe mit Zwangslüftung die Notfallregelung des Betriebs schriftlich fest, bevor der erste Schalter fällt.
Dach, Hoffläche oder Acker — das ist nicht dasselbe Recht
Im Außenbereich hängt alles am Baugesetzbuch. Eine Anlage auf dem Stall- oder Hallendach ist nach § 35 Abs. 1 Nr. 8 Buchstabe a BauGB privilegiert zulässig, solange sie sich in, an oder auf Dach- und Außenwandflächen eines zulässigerweise genutzten Gebäudes befindet und dem Gebäude baulich untergeordnet ist. Das ist der einfachste Weg und der, um den es auf dieser Seite geht.
Für Anlagen über der Fläche gilt seit der Einführung von Nummer 9 eine eigene Privilegierung: besondere Solaranlagen in räumlich-funktionalem Zusammenhang mit einem landwirtschaftlichen Betrieb, begrenzt auf 25.000 Quadratmeter Grundfläche und auf eine Anlage je Hofstelle oder Betriebsstandort. Das ist die bauplanungsrechtliche Grundlage der Agri-Photovoltaik — ein eigenes Thema mit eigener Flächenbewertung, eigener Förderlogik und eigenen Pflanzenbaufragen, das wir auf der Seite zur Agri-Photovoltaik behandeln.
Reine Freiflächenanlagen auf Acker- oder Grünland sind der dritte und aufwendigste Weg: Sie brauchen in aller Regel Bauleitplanung und werden im Wesentlichen über Ausschreibungen vergütet. Wer eine große Fläche einbringen will, sollte das von der Dachanlage trennen — die Zeitachsen sind zu verschieden.
Was eine Hofanlage kostet — und eine Frage an die Steuerberatung
Hofanlagen liegen in unseren Projekten meist zwischen 30 und 150 Kilowatt Peak, weil mehrere Dächer zusammenkommen: Stall, Bergehalle, Maschinenhalle, manchmal das Wohnhaus. Der Preis hängt vor allem an den Wegen zwischen den Gebäuden und am Zustand der Hofverteilung. Für die Größenordnung im privaten Bereich gelten 14.400 bis 19.400 Euro für zehn Kilowatt Peak schlüsselfertig und 17.800 bis 24.100 Euro mit einem Zehn-Kilowattstunden-Speicher, jeweils Endpreise inklusive Umsatzsteuer nach § 3 der Preisangabenverordnung.
Eine Besonderheit gehört früh geklärt: Viele Betriebe versteuern ihre Umsätze pauschal nach § 24 UStG und haben insoweit keinen gesonderten Vorsteuerabzug. Die Lieferung von Strom ins Netz ist aber kein land- oder forstwirtschaftlicher Umsatz in diesem Sinne. Ob dadurch für den Anlagenteil eine Regelbesteuerung entsteht und wie sich das auf den Vorsteuerabzug auswirkt, ist eine Frage an Ihre Steuerberatung — und sie gehört vor den Kaufvertrag, nicht danach.
Wann sich die Investition trägt, hängt bei Ihnen an Melkzeiten, Kältebedarf und Trocknungswochen. Wir rechnen mit Ihren Zahlen; jede solche Rechnung ist eine Modellrechnung, keine Zusage.
Vier Schritte über die ganze Hofstelle
Alle Dächer aufnehmen
Eindeckung, Baujahr, Statikunterlagen und Zählerzuordnung je Gebäude — inklusive Asbestfrage bei älterem Bestand.
Lastgang und Saison
Melkzeiten, Kühlung, Lüftung und Trocknungswochen zusammen betrachten statt nur den Jahresverbrauch.
Auslegung und Anmeldung
Anlagengröße, Verkabelung zwischen den Gebäuden, Netzanfrage beim Verteilnetzbetreiber und Messkonzept.
Montage nach Stallplan
Arbeiten und Abschaltungen außerhalb der Melkzeiten, danach Abnahme, Registrierung und Einweisung.
Was uns Betriebsleiter zuerst fragen
Wenn es vor dem 31. Oktober 1993 eingedeckt wurde, ist mit Asbest zu rechnen; diesen Stichtag nennt die seit Dezember 2024 geltende Gefahrstoffverordnung. Bestätigt sich der Verdacht, kommt eine Montage auf dieser Fläche nicht in Betracht. Dann steht die Dachsanierung am Anfang, nicht die Anlage.
Ammoniak und Staub greifen Metall über Jahre an. Über Tierbereichen wählen wir Unterkonstruktion, Befestigungsmittel und Modulrahmen entsprechend korrosionsgerecht aus. Wechselrichter setzen wir grundsätzlich nicht in den Stall, sondern in einen sauberen, belüfteten Raum mit ausreichend Abstand zur Tierhaltung.
Teilweise. Das Abendmelken liegt im Sommer noch im Erzeugungsfenster, das Morgenmelken nur in den hellsten Monaten. Getragen wird die Rechnung ohnehin von der Milchkühlung und der Stalllüftung, die beide tagsüber am längsten laufen. Ein Speicher verlängert das Abendfenster, ersetzt aber das Morgenmelken nicht.
Bauplanungsrechtlich ist eine solche Anlage nach § 35 Abs. 1 Nr. 8 Buchstabe a BauGB privilegiert zulässig, solange sie dem Gebäude baulich untergeordnet bleibt. Bauordnungsrechtlich sind Dachanlagen in Sachsen und Nordrhein-Westfalen verfahrensfrei. Steht das Gebäude unter Denkmalschutz, kommt ein eigenes Verfahren hinzu.
Nein, es ist ein anderes Vorhaben mit eigener Rechtsgrundlage. Besondere Solaranlagen über landwirtschaftlichen Flächen sind nach § 35 Abs. 1 Nr. 9 BauGB privilegiert, begrenzt auf 25.000 Quadratmeter Grundfläche und eine Anlage je Hofstelle. Dazu haben wir eine eigene Seite mit Flächen- und Förderfragen.
Die Durchschnittssatzbesteuerung gilt für land- und forstwirtschaftliche Umsätze. Die Lieferung von Strom ins Netz zählt nicht dazu, sodass für diesen Bereich eine abweichende Behandlung in Betracht kommt. Welche Folgen das für Vorsteuerabzug und Erklärungspflichten hat, klären Sie bitte vorab mit Ihrer Steuerberatung.
