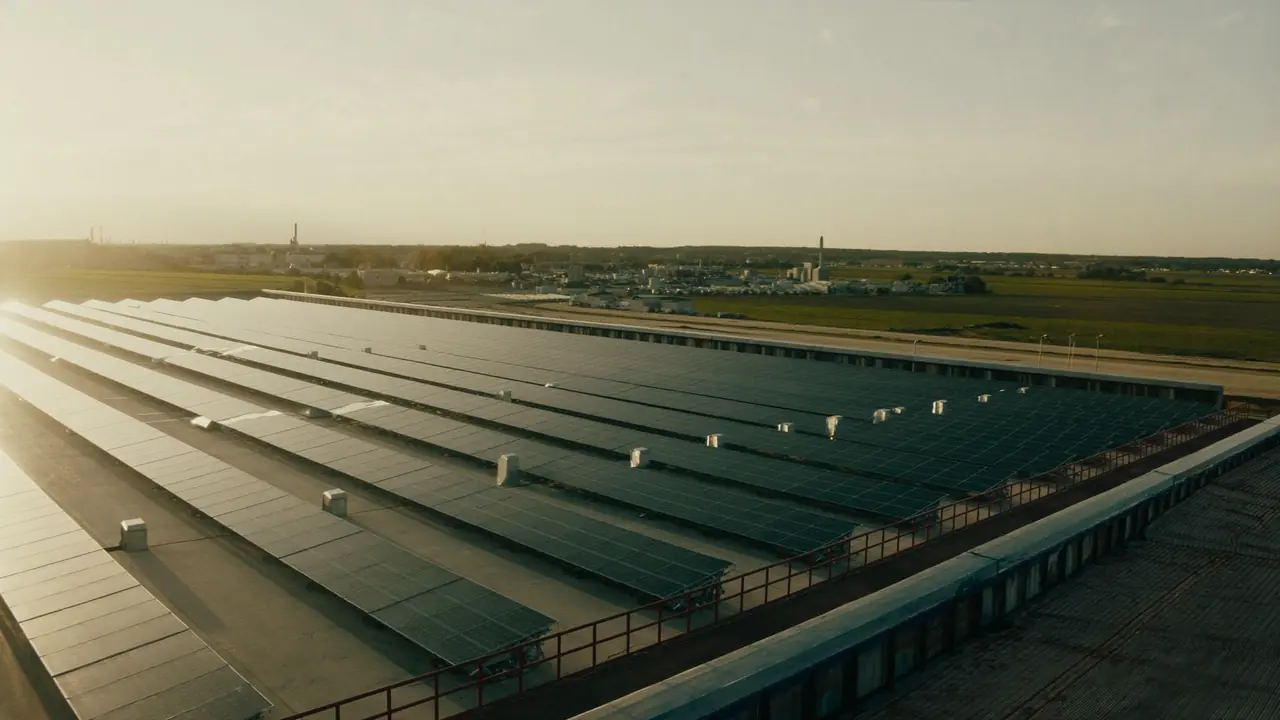
PV-Anlage für Gewerbe: Lohnt sich das in Sachsen?
Das Wichtigste in Kürze
- Gewerbliche PV-Anlage 100 kWp: ca. 80.000–130.000 € — deutlich günstiger pro kWp als Wohngebäude.
- Investitionsabzugsbetrag (§ 7g EStG): bis zu 50 % der geplanten Kosten schon vor der Anschaffung absetzbar — eine Steuerstundung, keine dauerhafte Ersparnis.
- Direktverbrauch im Betrieb spart 30–40 Ct/kWh Strombezug und stärkt die Energieautonomie.
- Überschussstrom: Volleinspeisung mit 10,17 Ct/kWh oder Mieterstrom-Modelle möglich.
- Volt Energie realisiert Gewerbe-PV von 20 kWp bis 1.000 kWp in Sachsen, Ostdeutschland und NRW.
Für Unternehmen in Sachsen rechnet sich Photovoltaik oft noch schneller als für Privathaushalte. Der Grund: Gewerbebetriebe haben tagsüber einen hohen Stromverbrauch – genau dann, wenn die PV-Anlage produziert. Eigenverbrauchsquoten von 70–90% sind realistisch.
Warum Gewerbe-PV besonders attraktiv ist
Der Gewerbestrompreis in Sachsen liegt 2026 zwischen 24 und 32 Cent/kWh – je nach Tarif und Abnahmemenge. Jede Kilowattstunde, die ein Betrieb selbst erzeugt und verbraucht, spart diesen Betrag ein. Bei einer 100-kWp-Anlage mit 90.000 kWh Jahresertrag und 80% Eigenverbrauch sind das:
| Parameter | Wert |
|---|---|
| Jahresertrag | 90.000 kWh |
| Eigenverbrauch (80%) | 72.000 kWh |
| Einsparung (25 Ct/kWh) | 18.000 €/Jahr |
| Einspeisevergütung (20%) | ~ 1.000 €/Jahr |
| Gesamtrendite/Jahr | ~ 19.000 € |
| Investition (100 kWp) | ~ 90.000–120.000 € |
| Amortisation | 5–7 Jahre |
Steuerliche Vorteile für Unternehmen
- Investitionsabzugsbetrag (§7g EStG): bis 50 % der geplanten Kosten, höchstens 200.000 € je Betrieb und nur bei einem Gewinn bis 200.000 € – verschiebt Steuer in spätere Jahre.
- Degressive AfA: Für Anschaffungen vom 1. Juli 2025 bis 31. Dezember 2027 bis zum Dreifachen der linearen Rate, höchstens 30 % – bei PV mit 20 Jahren Nutzungsdauer also 15 % vom jeweiligen Restbuchwert.
- Vorsteuerabzug: Umsatzsteuer auf die Anlage vollständig als Vorsteuer abziehbar.
- Betriebsausgaben: Wartung, Versicherung und Finanzierungskosten als Betriebsausgaben absetzbar.
Sächsische Förderprogramme für Betriebe
Neben der bundesweiten KfW 270 gibt es in Sachsen weitere Fördermöglichkeiten für Unternehmen:
- SAB – Sächsische Aufbaubank: Zinsgünstige Darlehen für Investitionen in erneuerbare Energien.
- EFRE-Förderprogramme: EU-Mittel für Unternehmen in Sachsen; ob Ihr PV-Projekt dazu passt, prüfen wir im Gespräch.
- BAFA-Förderung EEW (Energie- und Ressourceneffizienz in der Wirtschaft): Für eine PV-Anlage in der Regel nicht nutzbar: Anlagen mit EEG-Förderung sind ausgeschlossen, und reine Stromerzeugung gilt nicht als geförderter Prozess.
Praxis-Tipp: Volt Energie hat über 3.000 Aufträge abgeschlossen – über 1.300 davon in Sachsen, darunter in Leipzig, Dresden und Chemnitz. Sprechen Sie uns an, wir kennen die Förderkulisse in Sachsen sehr genau.
Typische Gewerbe-Anwendungen in Sachsen
- Produktionshallen & Logistikzentren (große Dachflächen, hoher Tagesverbrauch)
- Einzelhandel & Supermärkte
- Landwirtschaftliche Betriebe (Scheunendächer, Stallgebäude)
- Bürogebäude & Verwaltung
- Gastgewerbe & Hotels
Steuerliche Vorteile für Gewerbe-PV
Die steuerliche Behandlung einer gewerblichen PV-Anlage bietet erhebliche Gestaltungsmöglichkeiten, die Wirtschaftlichkeit des Projekts deutlich verbessern. Drei Instrumente sind dabei besonders relevant:
Lineare und degressive AfA (Abschreibung)
PV-Anlagen werden steuerlich als bewegliche Wirtschaftsgüter behandelt und können über 20 Jahre linear abgeschrieben werden. Für Anschaffungen vom 1. Juli 2025 bis 31. Dezember 2027 steht wieder die degressive Abschreibung zur Verfügung: höchstens das Dreifache der linearen Rate und höchstens 30 % (§ 7 Abs. 2 EStG). Bei einer 100-kWp-Anlage mit 100.000 Euro Investitionssumme bedeutet die lineare AfA eine jährliche Abschreibung von 5.000 Euro — die degressive AfA erlaubt im ersten vollen Jahr bis zu 15.000 Euro. Das verschiebt Steuer in spätere Jahre; über die Nutzungsdauer bleibt die Summe der Abschreibungen gleich.
Investitionsabzugsbetrag (IAB)
Der Investitionsabzugsbetrag nach §7g EStG erlaubt es Unternehmen, bis zu 50% der geplanten Investitionskosten bereits vor der Anschaffung steuerlich geltend zu machen — maximal 200.000 Euro pro Betrieb. Das bedeutet: Ein Unternehmen, das im Jahr 2026 eine PV-Anlage für 100.000 Euro plant, kann bereits im Steuerjahr 2025 einen IAB von 50.000 Euro bilden und damit seine Steuerlast im Vorfeld senken. Voraussetzung: Der Gewinn liegt im Abzugsjahr bei höchstens 200.000 Euro, und die Investition wird innerhalb von drei Jahren tatsächlich durchgeführt. Im Anschaffungsjahr wird der Betrag wieder hinzugerechnet — der IAB ist eine Steuerstundung, keine dauerhafte Ersparnis.
Sonderabschreibung nach §7g Abs. 5 EStG
Zusätzlich zur regulären AfA können Betriebe mit einem Gewinn bis 200.000 Euro im Vorjahr eine Sonderabschreibung von bis zu 40% im Anschaffungsjahr und den vier Folgejahren geltend machen (§ 7g Abs. 5 EStG). Dieses Instrument lässt sich mit dem Investitionsabzugsbetrag kombinieren. Wird der IAB im Anschaffungsjahr von den Kosten abgezogen, bemisst sich die Sonderabschreibung aber nur noch am Rest: Bei 100.000 Euro Anschaffungskosten und 50.000 Euro IAB sind das höchstens 20.000 Euro. Beides verschiebt Steuer in spätere Jahre und senkt sie nicht dauerhaft.
Praxis-Tipp: Die Kombination aus IAB, Sonderabschreibung und degressiver AfA erfordert sorgfältige steuerliche Planung. Volt Energie arbeitet eng mit spezialisierten Steuerberatern zusammen und stellt sicher, dass Ihr Projekt von Anfang an steuerlich optimal aufgestellt ist. Sprechen Sie uns an — wir beraten Sie gerne zur Förder- und Steueroptimierung.
Kostenlose Wirtschaftlichkeitsanalyse
Wir berechnen für Ihren Betrieb individuell: Anlagengröße, Eigenverbrauchsquote, Amortisation und Fördermöglichkeiten.
Jetzt Analyse anfordern →Weiterführende Seiten:
