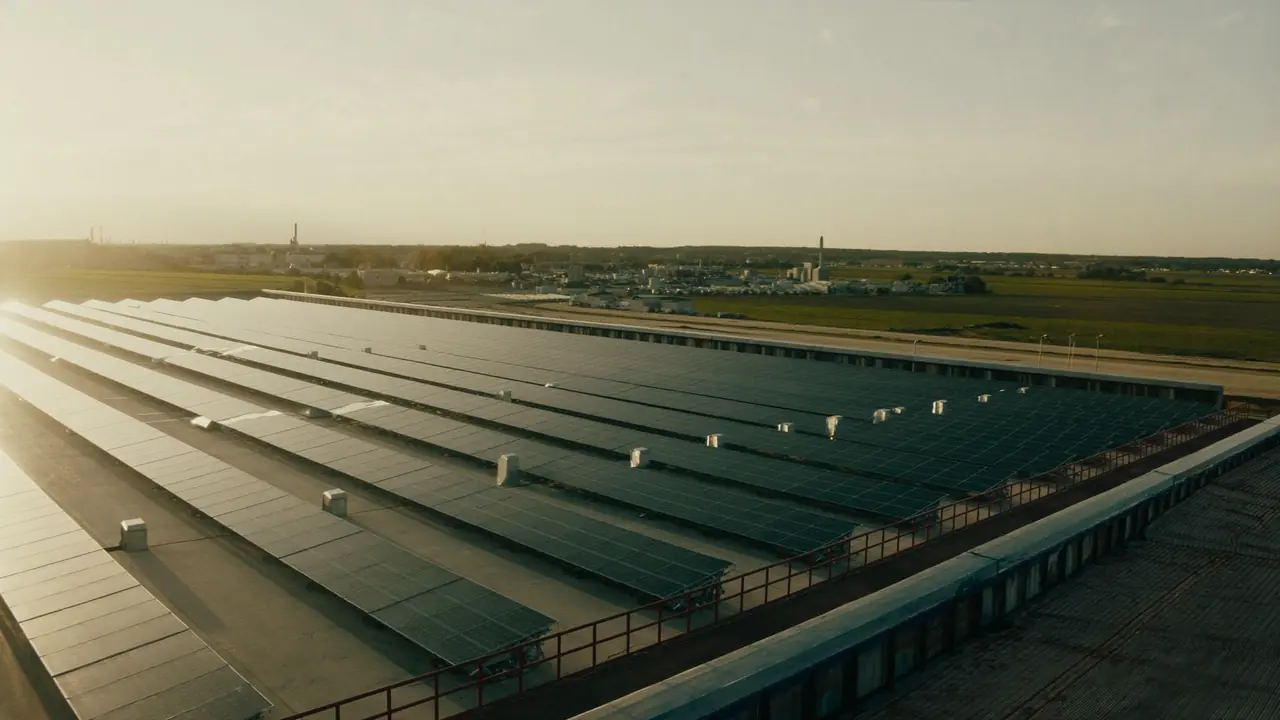
Fünf Tage perfekt. Zwei Tage geschenkt.
Ein Büro verbraucht zwischen acht und achtzehn Uhr — genau im Erzeugungsfenster. Deckungsgleicher wird es im Gewerbe nicht. Der Haken steht im Kalender: An Samstagen, Sonntagen und Feiertagen läuft nur die Grundlast, und der ganze Rest geht für ein paar Cent ins Netz. Wer das beim Auslegen übersieht, baut ein Drittel der Anlage für die Einspeisung.
Ein Bürolastgang hat sieben Tage, nicht einen
Die meisten Wirtschaftlichkeitsrechnungen für Gewerbedächer arbeiten mit einem einzigen Musterverbrauchstag und multiplizieren ihn mit 365. Bei einer Bäckerei oder einem Hotel geht das halbwegs auf. Bei einem Verwaltungsgebäude führt es systematisch in die Irre, weil sich Ihre Woche in zwei völlig verschiedene Regime teilt: fünf Tage mit fast idealer Deckung und zwei Tage, an denen nur Server, Kühlung der Technikräume, Aufzug und Notbeleuchtung ziehen.
Rechnet man die gesetzlichen Feiertage und die Brückentage mit, stehen in Deutschland je nach Bundesland rund 250 Arbeitstagen etwa 115 Tage gegenüber, an denen im Haus wenig passiert — und die liegen nicht im Winter, sondern gleichmäßig über das Jahr verteilt, also auch mitten im ertragsstärksten Juni. Die folgende Einordnung stammt aus den von uns betreuten Verwaltungsgebäuden und ist eine Planungsgrundlage, keine Erhebung.
| Zeitfenster | Was im Haus läuft | Was mit dem Solarstrom geschieht |
|---|---|---|
| Werktags 6 bis 8 Uhr | Serverraum, Aufwärmen der Lüftung, erste Arbeitsplätze | Erzeugung noch klein, fast alles bleibt im Haus |
| Werktags 8 bis 12 Uhr | Arbeitsplätze, Beleuchtung, Lüftung, Küche | vollständige Eigennutzung, kaum Überschuss |
| Werktags 12 bis 17 Uhr | zusätzlich Kühlung im Sommer, Spitze der Klimalast | Sommer vollständig, Winter mit Überschuss |
| Werktags ab 18 Uhr | Reinigung, Nachtabsenkung, Serverraum | Erzeugung endet, Bezug aus dem Netz |
| Samstag und Sonntag | nur Server, Technikkühlung, Notbeleuchtung | der weitaus größte Teil wandert in die Einspeisung |
Daraus folgt eine unbequeme Konsequenz: Die letzten Kilowatt Peak auf einem Bürodach verdienen ihr Geld nicht mehr im Haus, sondern an der Einspeisevergütung — im Anlagenteil über 40 bis 100 kWp sind das 5,44 Cent je Kilowattstunde für Inbetriebnahmen ab dem 1. August 2026 (Fördersätze der Bundesnetzagentur). Ob sich diese letzten Kilowatt lohnen, ist eine Rechnung und keine Glaubensfrage.
Die Klimaanlage läuft im Takt der Erzeugung
Was ein Bürogebäude von allen anderen Gewerbeimmobilien unterscheidet, ist die Gleichzeitigkeit von Kühlbedarf und Solarertrag. Die Kältemaschine springt an, wenn die Einstrahlung durch die Fassade fällt — also exakt dann, wenn das Dach liefert. Kein anderer Großverbraucher folgt der Sonne so genau. Ein Gebäude mit hohem Glasanteil und ohne wirksame Verschattung hat deshalb oft die bessere Anlagenrechnung als ein gut gedämmter Massivbau, so widersinnig das zunächst klingt.
Die Kältetechnik ist zugleich eine steuerbare Verbrauchseinrichtung. § 14a des Energiewirtschaftsgesetzes zählt Anlagen zur Erzeugung von Kälte ausdrücklich dazu, neben Wärmepumpen, nicht öffentlich zugänglichen Ladepunkten und Batteriespeichern. Wer eine solche Einrichtung am eigenen Zählpunkt in der Niederspannung betreibt und mit dem Netzbetreiber eine Vereinbarung zur netzorientierten Steuerung schließt, erhält dafür ein reduziertes Netzentgelt. Die Bundesnetzagentur hat die Ausgestaltung 2023 mit den Festlegungen BK6-22-300 und BK8-22/010-A geregelt; erfasst sind Einrichtungen über 4,2 Kilowatt Netzanschlussleistung. Für ein Bürogebäude mit zentraler Kälteversorgung ist das ein eigener Prüfpunkt neben der Photovoltaik.
Vermietete Flächen ändern die ganze Rechnung
Die meisten Bürogebäude gehören nicht denen, die darin arbeiten. Damit steht vor jeder Auslegung eine Frage, die auf einem Handwerkerdach gar nicht auftaucht: Wer verbraucht den erzeugten Strom, und über welchen Zähler? Nutzt der Eigentümer die Anlage nur für den Allgemeinstrom — Aufzug, Flurbeleuchtung, Lüftung, Tiefgarage —, ist der Eigenverbrauch klein und die Anlage entsprechend klein zu dimensionieren. Soll der Strom an die Mieterinnen und Mieter gehen, braucht es ein Messkonzept, eine vertragliche Grundlage und eine klare Abgrenzung zur Lieferantenstellung.
Wir klären das vor dem Angebot, weil beide Wege zu völlig verschiedenen Anlagen führen. Für reinen Allgemeinstrom liegen die sinnvollen Größen häufig unter zwanzig Kilowatt Peak; für die Vollversorgung eines belegten Hauses sind es schnell sechzig bis hundert. Im zweiten Fall gehört auch geprüft, ob die Mietverträge eine Umlage überhaupt zulassen und wie lange die Laufzeiten sind — eine Anlage rechnet über zwanzig Jahre, ein Mietvertrag selten.
Was ein Verwaltungsdach kostet — und was das Finanzamt beiträgt
Eine belastbare Zahl entsteht bei uns erst nach dem Aufmaß, weil auf Bürodächern die Nebenkosten den Preis bestimmen: Lüftungszentralen und Kältemaschinen zerschneiden die Fläche, Kabelwege durch Schächte sind lang, und die Hauptverteilung ist bei Gebäuden aus den achtziger und neunziger Jahren oft der eigentliche Kostenpunkt. Als Größenordnung aus dem privaten Bereich nennen wir 14.400 bis 19.400 Euro für zehn Kilowatt Peak schlüsselfertig und 17.800 bis 24.100 Euro mit einem Zehn-Kilowattstunden-Speicher. Sämtliche Angaben sind Endpreise einschließlich Umsatzsteuer nach § 3 der Preisangabenverordnung; für Gewerbegrößen rechnen wir individuell.
Umsatzsteuerlich sind Bürogebäude ein Grenzfall. Der Nullsteuersatz nach § 12 Abs. 3 UStG setzt voraus, dass die Anlage auf oder nahe Wohnungen oder auf Gebäuden für dem Gemeinwohl dienende Tätigkeiten steht. Ein reines Verwaltungsgebäude erfüllt das nicht — es sei denn, die Anlage bleibt bei höchstens 30 Kilowatt Peak Bruttoleistung laut Marktstammdatenregister, dann gilt die Gebäudevoraussetzung nach § 12 Abs. 3 Nr. 1 Satz 2 UStG als erfüllt. Darüber fällt der Regelsteuersatz an, den Sie als vorsteuerabzugsberechtigtes Unternehmen in aller Regel zurückholen; es ist dann eine Frage der Liquidität, nicht der Kosten.
Ertragsteuerlich hilft § 7g EStG. Bis zu fünfzig Prozent der voraussichtlichen Anschaffungskosten lassen sich als Investitionsabzugsbetrag vorziehen, wenn der Gewinn des Betriebs im betreffenden Wirtschaftsjahr 200.000 Euro nicht übersteigt; der Abzug ist bis zu drei Jahre vor der Anschaffung möglich. Dazu kommt nach § 7g Abs. 5 EStG eine Sonderabschreibung von bis zu vierzig Prozent, verteilbar auf das Anschaffungsjahr und die vier Folgejahre. Beides ersetzt keine Steuerberatung, verschiebt aber die Amortisation spürbar nach vorn.
Alle Amortisationsangaben, die wir Ihnen vorlegen, sind eine Modellrechnung, keine Zusage — sie hängen an Ihrem Strombezugspreis, an der Belegung des Hauses und daran, wie viel Wochenendlast tatsächlich übrig bleibt.
Vier Schritte von der Zählernummer zum Ertrag
Wochenlastgang statt Jahreswert
Wir werten Ihre Viertelstundenwerte getrennt nach Werktag, Wochenende und Feiertag aus — nur so wird sichtbar, ab welcher Anlagengröße die Einspeisung übernimmt.
Dach, Technikzentrale, Verteilung
Aufnahme der nutzbaren Fläche zwischen Lüftungsaufbauten, Prüfung der Dachhaut und des Zählerschranks, Klärung der Kabelwege vom Dach in die Unterverteilung.
Eigentümer- und Mieterfrage
Festlegen, ob die Anlage Allgemeinstrom deckt oder Mietflächen mitversorgt. Daraus folgen Messkonzept, Anlagengröße und die steuerliche Behandlung.
Anmeldung, Montage, Übergabe
Netzverträglichkeitsanfrage, Zweirichtungszähler, Montage im laufenden Bürobetrieb, Abnahme, Eintrag im Marktstammdatenregister und Fernüberwachung.
Was Eigentümer und Verwaltungen zuerst wissen wollen
Für die Werktage selten, denn dort deckt die Anlage den Bedarf direkt. Interessant wird ein Speicher erst, wenn er Wochenendüberschüsse in die Montagfrüh trägt oder Lastspitzen kappt. Beides rechnen wir getrennt, weil beides eine andere Kapazität ergibt als die übliche Faustformel.
Das bestimmt nicht das Dach, sondern der Punkt, an dem zusätzliche Module nur noch einspeisen. Liegt Ihr Bezugspreis bei etwa zwanzig Cent und die Vergütung bei rund fünf, ist jede überzählige Kilowattstunde nur ein Viertel wert. Diese Schwelle rechnen wir aus Ihrem Wochenlastgang aus.
Grundsätzlich ja, aber nicht nebenbei. Es braucht ein tragfähiges Messkonzept, eine vertragliche Grundlage und Klarheit darüber, ob Sie damit zum Stromlieferanten werden. Wir klären diese Weichenstellung vor der Auslegung, weil sie Anlagengröße und Steuerfolgen verändert.
Bis dreißig Kilowatt Peak Bruttoleistung nicht, weil die Vereinfachungsregelung des § 12 Abs. 3 Nr. 1 Satz 2 UStG die Prüfung der Gebäudeart ersetzt. Oberhalb dieser Grenze gilt auf einem reinen Verwaltungsgebäude der Regelsteuersatz, den ein vorsteuerabzugsberechtigtes Unternehmen üblicherweise zurückerhält.
Auf dem Dach kaum, im Technikraum schon. Der Anschluss an die Hauptverteilung und der Zählerwechsel brauchen eine Abschaltung; die legen wir auf einen Samstag oder in die frühen Morgenstunden. Serverräume sichern wir vorher gemeinsam mit Ihrer Haustechnik ab.
