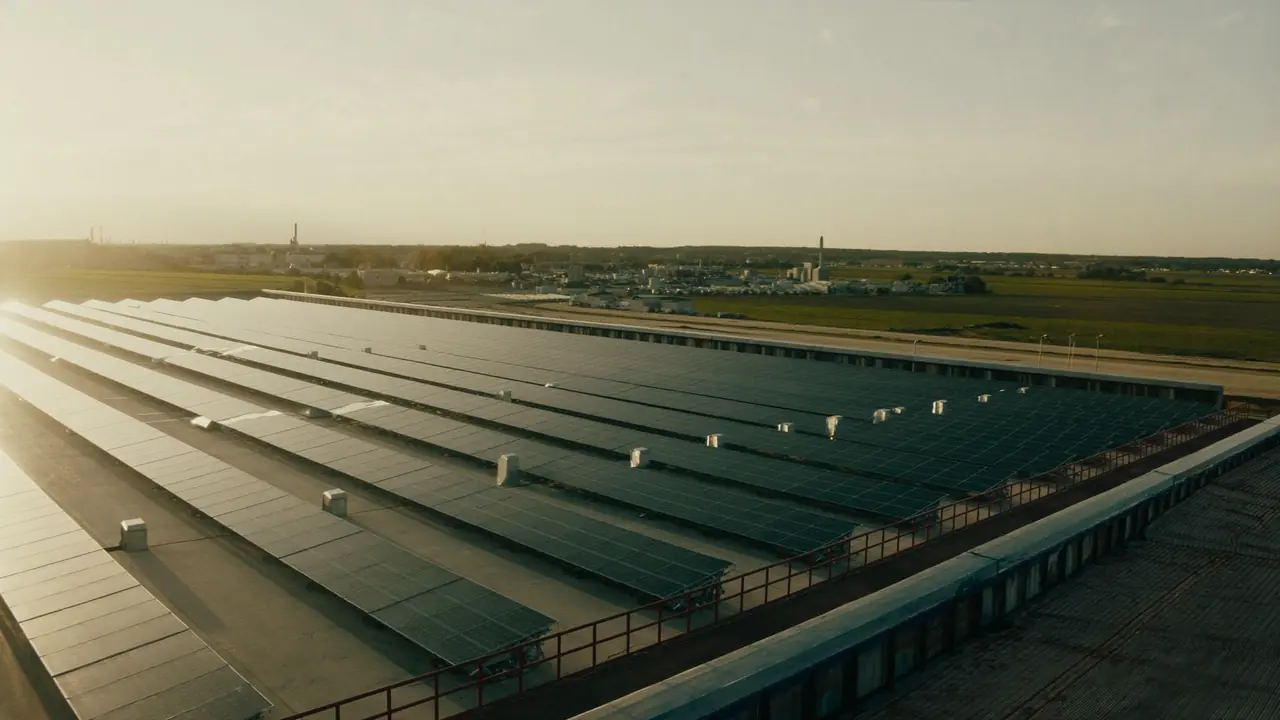
Fünfzig Kilowatt. Ab hier reden wir über Statik.
Zwischen dreißig und fünfzig Kilowatt wechselt fast alles: der Dachaufbau, die Steuer, die Anforderungen des Netzbetreibers und die Frage, wer den Strom tagsüber verbraucht. Wer diese Größe plant, plant nicht mehr ein größeres Hausdach, sondern eine gewerbliche Erzeugungsanlage.
Trapezblech verzeiht weniger als ein Sparrendach
Auf einem Ziegeldach hängt die Unterkonstruktion an den Sparren, und die Reserve ist meist großzügig. Eine Halle ist anders gebaut: Das Trapezblech überträgt die Last auf Pfetten, und wie viel es aufnehmen kann, hängt an Blechstärke, Profilhöhe, Spannweite und Pfettenabstand. Zwei optisch gleiche Hallen können sich in der zulässigen Zusatzlast deutlich unterscheiden.
Dazu kommt beim Flachdach die Aufständerung. Sie bringt Ballast mit oder braucht eine Durchdringung der Abdichtung, und in beiden Fällen ist die vorhandene Reserve aus Schnee- und Windlast zu prüfen. Wir nehmen Aufbau, Befestigungspunkte und Entwässerung auf, dokumentieren jede geplante Durchdringung und lassen die Statik rechnen, wenn der Bestand Fragen offenlässt — bevor ein verbindliches Angebot entsteht, nicht danach (mehr dazu unter Photovoltaik auf dem Flachdach).
Der dritte Unterschied ist angenehm: Das Lastprofil passt. Ein Betrieb mit Werkstatt, Druckluft, Absaugung und Bürotrakt verbraucht genau dann, wenn die Anlage erzeugt. Wo im Wohnhaus mühsam Eigenverbrauch organisiert werden muss, liegt er hier oft ohne jede Maßnahme zwischen sechzig und achtzig Prozent.
VDE-AR-N 4105, Einheitenzertifikat, Steuerbox
Angeschlossen wird eine Anlage dieser Größe weiterhin in der Niederspannung. Maßgeblich ist die Anwendungsregel VDE-AR-N 4105; erst oberhalb von 135 Kilowatt verweist sie auf die Mittelspannungsregel VDE-AR-N 4110. Für den Nachweis genügt bei fünfzig Kilowatt das Einheitenzertifikat des Wechselrichters mit Konformitätserklärung. Ein vollständiges Anlagenzertifikat verlangt die Nachweisverordnung in ihrer seit Mai 2024 geltenden Fassung erst ab 270 Kilowatt Einspeiseleistung beziehungsweise 500 Kilowatt installierter Leistung.
| Anforderung | Grundlage | Bei 50 kWp |
|---|---|---|
| Ferngesteuerte Reduzierung der Einspeisung | § 9 Abs. 2 EEG | erforderlich |
| Abruf der Ist-Einspeisung durch den Netzbetreiber | § 9 Abs. 2 EEG | erst ab 100 kW |
| Technische Regel für den Anschluss | VDE-AR-N 4105 | Niederspannung |
| Anlagenzertifikat einer akkreditierten Stelle | NELEV | nicht erforderlich |
Arbeiten hinter der Hausanschlusssicherung darf nach § 13 Absatz 2 der Niederspannungsanschlussverordnung außer dem Netzbetreiber nur ein in dessen Installateurverzeichnis eingetragenes Installationsunternehmen ausführen. Die Eintragung weisen wir im Zuge der Anmeldung nach.
Über dreißig Kilowatt endet die Bequemlichkeit
Zwei Erleichterungen, die private Anlagen selbstverständlich nutzen, greifen hier nicht mehr automatisch. Die Einkommensteuerbefreiung nach § 3 Nummer 72 EStG ist eine Freigrenze von dreißig Kilowatt Peak je Wohn- oder Gewerbeeinheit — fünfzig Kilowatt auf einer einzelnen Gewerbeeinheit überschreiten sie, die Befreiung entfällt dann vollständig.
Beim Nullsteuersatz nach § 12 Absatz 3 UStG ist das Bild differenzierter. Die Vereinfachung, wonach die Voraussetzungen bis dreißig Kilowatt Peak Bruttoleistung ohne weitere Prüfung als erfüllt gelten, endet ebenfalls. Der Nullsteuersatz selbst bleibt möglich, muss aber über die Gebäudeart belegt werden — bei einer Produktionshalle gelingt das in der Regel nicht, sodass der Regelsteuersatz anfällt. Als vorsteuerabzugsberechtigtes Unternehmen holen Sie ihn zurück; ein Liquiditätsthema bleibt er trotzdem.
Eine dritte Vorschrift arbeitet dagegen für Sie: Nach § 9 Absatz 1 des Stromsteuergesetzes ist Strom aus Anlagen bis zwei Megawatt von der Stromsteuer befreit, wenn der Betreiber ihn im räumlichen Zusammenhang zur Anlage selbst verbraucht oder an Letztverbraucher in dieser Nähe leistet. Bei hohem Eigenverbrauch ist das ein spürbarer Posten.
Drei Leistungsstufen in einer Gutschrift
Fünfzig Kilowatt Peak berühren alle drei Stufen der Gebäudeförderung. Nach § 23c EEG wird anteilig gerechnet: die ersten zehn Kilowatt mit 7,70 Cent, die folgenden dreißig mit 6,66 Cent und die letzten zehn mit 5,44 Cent. Gewichtet ergibt das 6,62 Cent je Kilowattstunde für den gesamten eingespeisten Überschuss — Sätze der Bundesnetzagentur für Inbetriebnahmen ab dem 1. August 2026.
Dieser Betrag ist so niedrig, dass er die Wirtschaftlichkeit nicht trägt. Sie entsteht auf der anderen Seite des Zählers: Jede selbst verbrauchte Kilowattstunde ersetzt bezogenen Gewerbestrom, und dessen Arbeitspreis liegt um ein Mehrfaches darüber. Deshalb beginnt jede Auslegung bei uns mit dem Viertelstundenband Ihres Netzbetreibers oder einer vierwöchigen Messung an der Hauptverteilung — nicht mit der Dachfläche.
Ein Speicher ist hier kein Reflex. Läuft die Produktion tagsüber, wird ohnehin fast alles direkt verbraucht. Interessant wird ein Gewerbespeicher erst bei Frühschicht, Abendbetrieb oder wenn Lastspitzen den Leistungspreis der Netzabrechnung nach oben treiben.
Was fünfzig Kilowatt auf der Halle kosten
Unsere Spanne für eine schlüsselfertige Anlage mit fünfzig Kilowatt Peak liegt bei 52.000 bis 68.000 Euro. Angegeben sind Endpreise einschließlich Umsatzsteuer nach § 3 der Preisangabenverordnung; bei dieser Größe ist das in aller Regel der Regelsteuersatz, den Sie als vorsteuerabzugsberechtigtes Unternehmen zurückholen.
Die Streuung ist größer als bei Wohngebäuden, weil mehr Unbekannte im Spiel sind: Zustand und Tragreserve des Daches, Länge der Kabelwege bis zur Hauptverteilung, Platz im Schaltschrank, Aufwand für den Netzanschluss und die Anbindung der Steuerbox. Eine belastbare Zahl entsteht deshalb erst nach der Begehung.
Die Rückzahldauer folgt bei Gewerbeanlagen dem Eigenverbrauchsanteil fast linear. Wir rechnen sie mit Ihrem echten Lastgang statt mit einem Branchenmittel — als Modellrechnung, keine Zusage.
Was Betriebe vor dem Hallendach klären wollen
Nein. Nach der seit Mai 2024 geltenden Fassung der Nachweisverordnung beginnt die Zertifikatspflicht erst deutlich höher, bei 270 Kilowatt Einspeiseleistung beziehungsweise 500 Kilowatt installierter Leistung. Für fünfzig Kilowatt genügt das Einheitenzertifikat des Wechselrichters mit der zugehörigen Konformitätserklärung nach VDE-AR-N 4105.
Weil die Vereinfachung des § 12 Absatz 3 UStG bei dreißig Kilowatt Peak Bruttoleistung endet. Darüber ist der Nullsteuersatz nur noch möglich, wenn die Anlage nachweislich auf oder nahe Wohnungen oder Gebäuden für dem Gemeinwohl dienende Tätigkeiten sitzt. Eine Produktionshalle erfüllt das in der Regel nicht.
Das lässt sich nicht pauschal beantworten, sondern nur am konkreten Profil. Entscheidend sind Blechstärke, Pfettenabstand, Spannweite und die vorhandene Reserve aus Schnee- und Windlast. Wir nehmen den Aufbau auf und lassen die Statik von einem Prüfingenieur rechnen, bevor ein verbindliches Angebot entsteht.
Ja. § 9 Absatz 2 EEG verlangt für Anlagen ab fünfundzwanzig und unter hundert Kilowatt eine technische Einrichtung, über die der Netzbetreiber die Einspeiseleistung jederzeit ganz oder teilweise ferngesteuert reduzieren kann. Der Abruf der Ist-Einspeisung wird erst ab hundert Kilowatt verlangt.
Das entscheidet das Lastprofil, nicht die Dachfläche. Wo die Produktion tagsüber läuft, wird ohnehin fast alles direkt verbraucht und ein Speicher trägt wenig bei. Sinnvoll wird er bei früher Frühschicht, bei Abendbetrieb oder dann, wenn kurze Lastspitzen den Leistungspreis der Netzabrechnung nach oben treiben.
