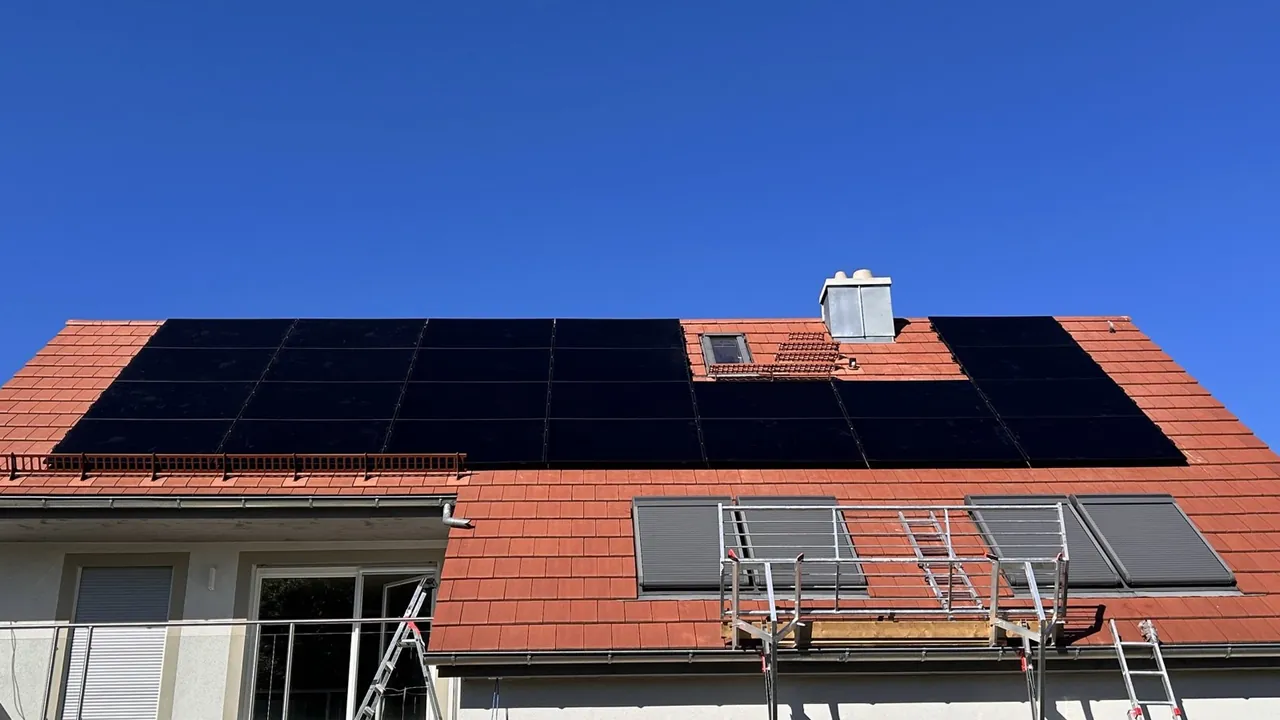
Zehn Kilowatt. Die Zahl, an der das EEG einen Knick macht.
Keine andere Anlagengröße wird so oft künstlich kleingerechnet. „Unter zehn bleiben, sonst sinkt die Vergütung“ — das stimmt nur zur Hälfte, und die andere Hälfte kostet Dachfläche, die später niemand nachrüstet. Schlüsselfertig ab 10.000 €.
Über der Marke sinkt nicht alles, sondern nur der Überhang
§ 48 Absatz 2 EEG staffelt den anzulegenden Wert für Gebäudeanlagen nach installierter Leistung: eine Stufe bis einschließlich zehn Kilowatt, eine bis vierzig, eine bis ein Megawatt. Daraus lesen viele einen Absturz heraus. § 23c EEG sagt etwas anderes — die Zahlung bestimmt sich anteilig nach der installierten Leistung im Verhältnis zum jeweils anzuwendenden Schwellenwert.
Im Klartext: Die ersten zehn Kilowatt behalten ihren Satz, egal wie groß die Anlage insgesamt wird. Nur was darüber liegt, wird niedriger vergütet. Aus beiden Anteilen bildet der Netzbetreiber einen Mischsatz für die ganze Anlage. Die von der Bundesnetzagentur für Inbetriebnahmen ab dem 1. August 2026 veröffentlichten Sätze liegen bei 7,70 Cent bis zehn Kilowatt und 6,66 Cent für den Anteil darüber.
| Auslegung | Mischsatz für den Überschuss | Ertrag als Planwert | Was in der Praxis passiert |
|---|---|---|---|
| 9,8 kWp | 7,70 ct/kWh auf alles | rund 9.300 kWh | Dachfläche bleibt frei, spätere Erweiterung wird ein zweites Projekt |
| 12,0 kWp | 7,53 ct/kWh im Mittel | rund 11.400 kWh | zwei Kilowattstunden mehr pro Tag, die eine Wärmepumpe decken können |
| Unterschied | 0,17 ct/kWh weniger | rund 2.100 kWh mehr | der Satz fällt kaum, die Strommenge wächst deutlich |
Der Mischsatz für 12 Kilowatt Peak entsteht so: zehn Anteile zu 7,70 Cent plus zwei Anteile zu 6,66 Cent, geteilt durch zwölf. Alle Sätze stammen aus der Veröffentlichung der Bundesnetzagentur und gelten für Inbetriebnahmen ab dem 1. August 2026 — Details unter Einspeisevergütung 2026.
Welche Schwellen bei zehn Kilowatt greifen — und welche nicht
Die Zehn-Kilowatt-Marke ist die einzige Grenze, die eine Anlage dieser Größe wirklich berührt — abgesehen von der Messtechnik. Alle anderen Schwellen des Energie- und Steuerrechts liegen deutlich höher. Das macht diese Größe aus Sicht der Bürokratie zur bequemsten von allen.
| Schwelle | Grundlage | Folge | Bei 10 kWp |
|---|---|---|---|
| 7 kW | § 29 Abs. 1 MsbG | Einbau eines intelligenten Messsystems mit Steuerungseinrichtung | greift |
| 25 kW | § 9 Abs. 2 EEG | ferngesteuerte Reduzierung der Einspeiseleistung durch den Netzbetreiber | greift nicht |
| 30 kW | § 3 Nr. 72 EStG, § 12 Abs. 3 UStG | Ende von Einkommensteuerbefreiung und Nullsteuersatz | greift nicht |
| 100 kW | § 21 Abs. 1 EEG | keine Einspeisevergütung mehr, Wechsel in die Direktvermarktung | greift nicht |
Bis zum Einbau und zur erfolgreichen Prüfung des Messsystems verlangt § 9 Absatz 2 EEG von Anlagen unter fünfundzwanzig Kilowatt in der Einspeisevergütung, die Wirkleistung am Verknüpfungspunkt auf sechzig Prozent zu begrenzen. Diese Übergangszeit endet bei zehn Kilowatt Peak in der Regel von allein.
Warum die höhere Volleinspeisung trotzdem selten gewinnt
Wer den gesamten erzeugten Strom einspeist und das dem Netzbetreiber nach § 48 Absatz 2a EEG rechtzeitig in Textform mitteilt — vor der Inbetriebnahme, später jeweils vor dem 1. Dezember des Vorjahres —, erhält einen deutlich höheren Satz: 12,22 statt 7,70 Cent. Das klingt nach einer klaren Sache und ist es fast nie.
Der Grund liegt außerhalb des EEG. Eine selbst verbrauchte Kilowattstunde ersetzt bezogenen Haushaltsstrom und ist deshalb so viel wert wie dessen Arbeitspreis. Bei 37 Cent (BDEW-Strompreisanalyse Herbst 2026) liegt der Nutzen des Eigenverbrauchs rund dreimal über der Volleinspeisung (12,22 Cent). Erst wenn das Haus tagsüber leer steht, niemand elektrisch heizt und kein Fahrzeug lädt, rechnen wir beide Varianten gegeneinander — nachzulesen im direkten Vergleich.
Die Entscheidung ist nicht endgültig. Ein Wechsel der Veräußerungsform ist nach § 21b EEG zum Monatsersten möglich, die Volleinspeisung verlangt allerdings die fristgerechte Mitteilung. Wer sich unsicher ist, startet im Überschussmodell.
Was zehn Kilowatt schlüsselfertig kosten
Unsere Spanne für eine schlüsselfertige Zehn-Kilowatt-Anlage auf einem Ziegeldach liegt bei 14.400 bis 19.400 Euro. Mit einem Speicher von zehn Kilowattstunden nutzbarer Kapazität werden daraus 17.800 bis 24.100 Euro. Alle Beträge sind Endpreise einschließlich Umsatzsteuer nach § 3 der Preisangabenverordnung.
Einschließlich Umsatzsteuer heißt hier: einschließlich null Prozent. § 12 Absatz 3 des Umsatzsteuergesetzes setzt den Steuersatz für Lieferung und Installation von Photovoltaikanlagen und Speichern auf null, wenn die Anlage auf oder nahe einer Wohnung sitzt. Zusätzlich gilt die Vereinfachung, dass die Voraussetzungen bei einer Bruttoleistung von höchstens dreißig Kilowatt Peak laut Marktstammdatenregister ohne weitere Prüfung als erfüllt gelten.
Eine Wallbox kostet je nach Leitungsweg und Ausführung 800 bis 2.200 Euro. Was den Preis nach oben treibt, ist selten die Modulzahl: Es sind Ziegelbruch, schwierige Gerüststellung und ein Zählerschrank, der die neuen Anforderungen nicht mehr erfüllt.
Wann sich das trägt, hängt am Anteil des Eigenverbrauchs, nicht an der Anlagengröße. Wir rechnen es im Angebot mit Ihren Verbrauchswerten — als Modellrechnung, keine Zusage.
Vom Aufmaß bis zum Zweirichtungszähler
Dach und Ausrichtung
Aufmaß beider Dachflächen, Neigung, Himmelsrichtung, Verschattung — daraus ergibt sich, ob Ost-West oder reine Südbelegung mehr liefert.
Größe gegen Zukunft
Wir legen nicht auf den heutigen Verbrauch aus, sondern auf den in fünf Jahren: Wärmepumpe, Fahrzeug, erwachsene Kinder im Haus.
Anmeldung und Messkonzept
Netzanschlussbegehren, Wahl der Veräußerungsform, Termin für das intelligente Messsystem, Eintrag im Marktstammdatenregister.
Montage und Übergabe
Zwei bis drei Tage auf dem Dach, dann Inbetriebnahmeprotokoll, Abnahme durch den Netzbetreiber und Einweisung in die Anlagenüberwachung.
Was an der Zehn-Kilowatt-Marke immer wieder gefragt wird
Nein. § 23c EEG ordnet die anteilige Zahlung an: Die ersten zehn Kilowatt behalten ihren Satz, nur der darüber liegende Anteil wird geringer vergütet. Aus beiden Anteilen entsteht ein Mischsatz für die gesamte Anlage. Ein Absturz auf den niedrigen Wert findet nicht statt.
Weil die Ersparnis eingebildet ist. Wer knapp unter der Marke bleibt, verzichtet auf Module, deren Strom später eine Wärmepumpe oder ein Elektroauto versorgen könnte. Der Vorteil beim Vergütungssatz beträgt wenige Zehntel Cent auf einen Teil der Erzeugung — die verschenkte Dachfläche wiegt fast immer schwerer.
Sehr wahrscheinlich ja. § 29 Absatz 1 des Messstellenbetriebsgesetzes verpflichtet den grundzuständigen Messstellenbetreiber bei Anlagen über sieben Kilowatt installierter Leistung zum Einbau eines intelligenten Messsystems mit Steuerungseinrichtung. Zehn Kilowatt liegen darüber. Mit dem Einbau entfällt die Begrenzung der Einspeisung auf sechzig Prozent.
Nur bei sehr geringem Tagesverbrauch. Die Volleinspeisung bringt bis zehn Kilowatt 12,22 Cent je Kilowattstunde, der Überschuss dagegen 7,70 Cent. Eine selbst verbrauchte Kilowattstunde ersetzt aber bezogenen Strom zum vollen Arbeitspreis und ist damit deutlich mehr wert als beide Vergütungssätze.
Nach § 3 Nummer 72 des Einkommensteuergesetzes sind Einnahmen und Entnahmen steuerfrei, solange die Bruttoleistung dreißig Kilowatt Peak je Wohn- oder Gewerbeeinheit nicht übersteigt. Zehn Kilowatt liegen klar darunter. Für die Umsatzsteuer gilt zusätzlich der Nullsteuersatz nach § 12 Absatz 3 Umsatzsteuergesetz.
